Enseñar dinero a niños: qué pueden aprender a cada edad
Los niños aprenden de dinero mucho antes de que alguien les hable de él. Lo aprenden viendo cómo pagamos, escuchando lo que decimos cuando llega una cuenta, notando si en casa se habla del tema con calma o con tensión.
Por eso la educación financiera en familia no empieza con una clase, sino con conversaciones pequeñas y repetidas, adaptadas a cada edad.
Enfoque EonLifeX
Esto es educación financiera general, no asesoría personalizada. El objetivo es que entiendas las reglas del juego y tomes tus propias decisiones con calma; cada hogar, ingreso y momento de vida es distinto.
Por qué empezar temprano
La investigación sobre desarrollo infantil sugiere que muchos hábitos y actitudes básicas hacia el dinero se forman durante la infancia. No se trata de que un niño de cinco años entienda las tasas de interés, sino de que aprenda ideas simples que lo acompañarán: el dinero se obtiene con esfuerzo, se elige en qué usarlo y se puede esperar.
Dato: Esperar por algo que deseas es una habilidad que se practica. Los juegos de "guardar para después" son una de las formas más sencillas de entrenar la paciencia desde pequeños.
De 3 a 5 años: el dinero existe y se intercambia
A esta edad el objetivo es que entiendan que las cosas se pagan y que el dinero no sale infinito de una tarjeta.
- Juega a la tiendita con monedas reales o de juguete.
- Deja que paguen algo pequeño en la tienda y reciban el cambio.
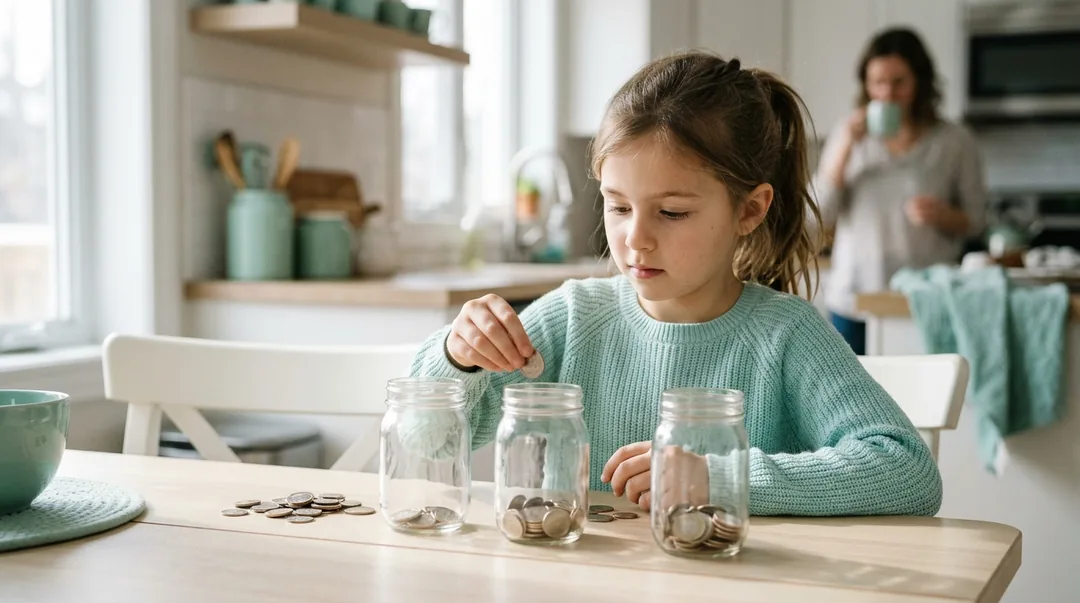
- Usa un frasco transparente para que vean cómo crece lo que guardan.
- Nombra las decisiones: "hoy compramos fruta y no dulces, porque elegimos esto".
De 6 a 9 años: elegir y esperar
Aquí pueden manejar pequeñas cantidades y aprender que no se puede todo a la vez.
- El sistema de tres frascos: gastar, guardar y compartir. Cada vez que reciben dinero, lo reparten.
- Metas a corto plazo: un juguete o un libro que alcancen guardando unas semanas.
- Deja que se equivoquen con montos pequeños. Si gastan todo en algo que luego no les gustó, esa lección vale más que un sermón.
- Comparen precios juntos en el súper: dos marcas, dos tamaños, cuál conviene.
De 10 a 13 años: planear y comparar
Ya pueden entender un presupuesto básico y la diferencia entre necesidad y deseo.
- Dales una mesada fija con responsabilidades claras sobre en qué la usan, por ejemplo, sus antojos de la escuela.
- Invítalos a planear una salida familiar con un monto definido.
- Explícales qué es el interés con un ejemplo sencillo: si guardas en una cuenta, te pagan un poco; si pides prestado, tú pagas un poco más.
- Habla de publicidad: por qué un anuncio quiere que sientas que necesitas algo.
De 14 a 17 años: cuentas, trabajo y crédito
La adolescencia es un buen momento para practicar con herramientas reales y supervisión.
- Una cuenta para menores o una tarjeta de débito con control parental, según lo que ofrezca tu banco.
- Primer trabajo de verano o por proyecto, y una conversación sobre cómo dividir lo que reciben.
- El costo real de las cosas: cuánto cuesta mantener un celular, salir con amigos, un coche.
- Qué es una tarjeta de crédito, cómo funciona el pago para no generar intereses y por qué el pago mínimo no es lo ideal.
- Compras en línea y fraudes: no compartir datos, desconfiar de ofertas demasiado buenas.
"Los hijos no hacen lo que les decimos con el dinero; hacen lo que nos ven hacer."
Herramientas que ayudan en casa
- Un tablero visible en el refri con la meta de ahorro de cada hijo y una barra que se va coloreando.
- Juegos de mesa que involucran dinero y decisiones, como los clásicos de comprar propiedades o administrar una tiendita.
- Libros y cuentos que hablen de esperar, compartir y elegir.
- El súper como salón de clases: una lista, un monto y el reto de que todo quepa.
El ejemplo pesa más que cualquier explicación
- Habla de dinero con naturalidad, sin dramatizar ni esconderlo por completo.
- Comparte decisiones adecuadas a su edad: "este mes no vamos al cine porque estamos guardando para las vacaciones".
- Evita frases que generan miedo como "nunca alcanza" o "el dinero es malo". Prefiere "tenemos que elegir" o "vamos a planearlo".
- Reconoce tus errores en voz alta: "compré esto por impulso y no lo uso; la próxima vez esperaré".
Checklist familiar
- [ ] Elegimos una herramienta según la edad: tiendita, frascos, mesada o cuenta.
- [ ] Definimos qué cubre la mesada, si la hay.
- [ ] Fijamos una meta pequeña de ahorro con ellos.
- [ ] Platicamos sobre publicidad y compras impulsivas.
- [ ] Compartimos una decisión familiar de dinero en voz alta.
Preguntas frecuentes
¿A qué edad conviene empezar a dar mesada? Muchas familias empiezan entre los 6 y 8 años, cuando el niño ya puede contar y entiende que algo se puede guardar. Lo importante es que la mesada venga con reglas claras sobre en qué se usa.
¿Debo pagarle a mis hijos por hacer tareas de la casa? Hay opiniones distintas. Una opción equilibrada es que las tareas básicas sean parte de vivir en familia y que solo las tareas extra tengan pago.
¿Cómo explicarle a un niño que no hay dinero para algo? Con honestidad y sin alarmar: "ahorita elegimos usar el dinero en otras cosas". Si es posible, invítalo a planear cómo podría lograrlo más adelante.
Este artículo es orientación educativa general; cada familia conoce mejor a sus hijos y su contexto. En EonLifeX creemos en inspirar, y no hay inspiración más duradera que la que un niño ve en casa todos los días.
Cómo lo vivimos en EonLifeX
Los hijos aprenden lo que ven en casa, y en EonLifeX lo sabemos bien: los hábitos que más duran son los que se viven en familia. Por eso nos gusta compartir ideas sencillas para el día a día, desde cómo organizar el súper hasta cómo convertir una caminata en un momento juntos. Si quieres conocer una comunidad que cuida su bienestar pensando también en los más pequeños, te invitamos a conocer EonLifeX y a escribirnos.
Lee también
- Mito o dato: 6 creencias sobre el Buró de Crédito
- Gastos hormiga: el ejercicio de 7 días que te abre los ojos
- El carrito de 24 horas: el truco contra las compras impulsivas
Siguiente paso sugerido
Si este tema te movió algo, compártelo con alguien con quien compartas gastos y elijan juntos un solo cambio para esta semana. Ordenar el dinero también es cuidar tu bienestar.